
Staff Blog スタッフブログ
2026.10.26
金利が高い時には…
こんにちは!
ランニングは突然する気になる
エコーアートの袴田です(^0^)
〇曜日に走ろうとか
〇時~走ろうではなく…
あっ…走るか。みたいな感じでいきなりスタートしますw
しかも、久しぶりなのにいきなり7km以上走ろうとします。
走った感が欲しいんですよね( ゚Д゚)
2~3kmですと、個人的に走った感がないんですよ。。。
で…激筋肉痛になるというのがオチです(+o+)
涼しくなってきたし…久しぶりに走ろうかな♪
本日は、住宅ローンのお話。
住宅ローンと言いますと…最近は金利の高さが
際立つ報道がなされておりますが、本当に金利が
高くなりました(>_<)
先日、お客様とライフプランをやっていた時
マイカーローンの金利を調べたんですよ。
今、マイカーローンは4%前後でした!
コロナ前は、2%前後だったことを考えると、ほぼ2倍。。。
住宅ローンもコロナ前の変動金利は0.6%~0.7%くらい。
今は、ほぼ2倍の1.2~1.4%くらい。
どうなってしまうのだろうか。
難しい時代になってしまいましたね。
そんなときだからこそ、金融機関の住宅ローンは
しっかり見極める必要があります。
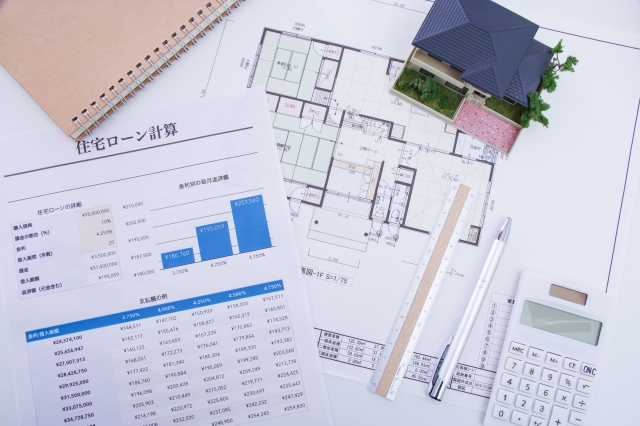
各金融機関では、いろいろな特徴を出した商品を持っています。
変動金利にアッパー(上昇金利に上限)があるもの。
病気などに手厚い商品。
夫婦連名で組んでも金利が比較的低い商品。
車のローンも含めて、まとめて借りられる商品。
いろいろな商品がありますし
メリットやデメリットもたくさんあります。
詳しいお話を聞くだけ…ということもできますが
やっぱり事前審査をしてみないと分からないこともあります。
比較検討しながら、良い点をまとめて整理して…
そんな流れで金融機関はお選び頂けるのがいいのかなと思います。
それにしても、金利の上昇が本当に気になりますが…
金利が上がると住宅ローン金利も当然上がりますが
銀行の普通預金金利が11月2日から年率0.5%に引き上げられるそうな。
これは何かというと…
銀行に1年間100万円を預けると、5000円増える感じの内容。
今までは、数円しか増えなかったので、銀行にお金を置いておいても
何も増えなかったのが…結構増えるぞ!となってくるのです。
ちなみに、銀行に置いておいてお金が増えなかったから
NISAなどを始められた方も多いと思いますが…
今、現状はNISAは増えておりません。
僕のNISAも、頭打ち状態でちょっと減っている感じw
これからは、金利が上がるので金融商品がいいぞ!
と言われているのも事実です。
何でもそうですが、デメリットがあればメリットもあります。
住宅ローンは高いけど、銀行に預金しておけば増えたり…
そんな世の中の流れを知っているのと知らないのでは
人生の資産形成において、大きな差となってしまいます(>_<)
youtubeなどでも、学ぶことはできるので試してみるのも1つの手。
ちなみに…エコーアートは工務店なのであまり詳しくありませんでしたが…
不動産屋さんは、常に不動産に接していて
金利なども知識としてはあるので
結構、不動産投資や不動産活用をしている人が多いみたい。
不動産会社に勤めている社員さんなどは結構やられていみたいです。
それは、常に仕事で接しているので、やらない理由はない!
そう感じられるから、不動産投資をするのでしょうね!
最後は、ちょっと回し者みたいな内容になってしまいましたが
住宅ローン単体で見て、比較するのも大事ですが
銀行に普通預金で増やしたり
金融商品について勉強してみたり
不動産投資を検討してみたり
株をやってみたり
少し違う動きをすると、また見えてくる景色も変わってくる…
そう感じられるような時代になってきたと思います。
今日はちょっと違った視点からブログを書いてみました!
皆さんも、いきなりですが金利などの勉強に走ってみませんかw
僕は、ランニングの方で走りますのでw
では、次回ブログもお楽しみに~!