
Staff Blog スタッフブログ
2026.11.02
金融機関の審査が変わりつつある話
こんにちは!
踊る大捜査線の映画を見てきました
エコーアートの袴田です(^0^)

刑事ドラマが好きな上に、踊る…世代なんですよ♪
踊る大捜査線も言っていましたよ!
現場で判断しろ…現場の捜査員を信じるってw
どんな業種でも、現場は大事だということですよ!
建築では、現場は図面通り造るだけでしょって
軽視されがちですけど。。。
いやいや、現場が家になり、そこに住まわれるわけですから
軽視していいわけないし。
本日は金融機関のお話をさせて頂こうと思います。
特に、昨今の審査について、以前とは違う風潮になってきた
ように感じますので
1度、この辺でお話しておこうと思います。
住宅ローンを借りる際、みなさんはどんな金融機関で借りられますか?
静岡県西部エリアでは、静岡銀行・JA・浜信、遠信、労働金庫(通称、労金)
清水銀行…地銀ではこんな感じでしょうか。
大手銀行…メガバンクでは三菱UFJや三井住友、みずほなどがあります。
エコーアートのお客様の場合、地銀でお借入れされる方が
ほとんどなので、メガバンクのことはよく分からないため
本日は、地銀の話がメインになってくるわけですが…。
さて、ここからが本題。
住宅ローンには、事前審査と本審査があります。
事前審査を多数の金融機関として、比較して、決める。
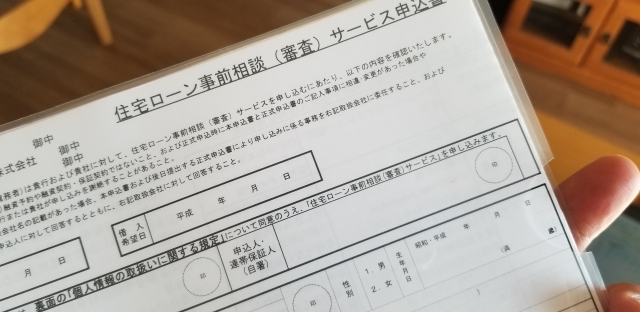
金融機関が決まったら、本命のところで本審査(本申し込み)を
行うというのが一連の流れです。
本日のお話は、事前審査のお話をピックアップしたいと思います。
事前審査は、昔であればまず、勤続3年していないと受けられない。
という1つの壁がありました。
それが金融機関の中には、2年以上の勤続年数が必要です…
という金融機関が出始めたと思ったら、1年以上の勤続年数という
金融機関が出始めて…
今でも、勤続年数が審査基準の中にあるのかは定かではありませんが
あまり関係なくなってきたように感じます。
中には、育休を取られている方もいらっしゃったり
昔の審査基準から言うと、育休はマイナスポイントでしたが
今では、あまり関係ないようにも感じられます。
僕が、こう感じられるのには、業界の理由があると思います。
その理由とは…
家の価格が高騰しすぎて、ただでさえ家を注文住宅を建てる人の
母数が少ないのに、審査まで厳しくしてしまったら
さらに注文住宅を建てられる人が減ってしまうから…ということ。
そうなってしまうと、金融機関や住宅会社の景気にまで影響が出てしまう
のではないか?
だから、勤続年数の部分は以前よりも緩くなったのではないか?
こんなふうに推測されるわけですが
…僕の勝手な推測ですw
でも、思い返してみると…やはり勤続年数には審査基準として
緩くなった感覚があります。
土地からお探しの方は、ご夫妻連名(2人のご収入)で住宅ローンを
組むことが多く、そうなると育休や勤続年数が絡んでくることが
多いですからね。
金融機関というか、その後ろにいる保証協会が審査基準を少しずつ
変えてくれて、今があるのかな~とも思います。
あとは、お借入年数も40年、50年という選択も
できるようになりました。
これは、繰り上げ返済と言って、ある程度、まとまったお金ができたら
月々の返済とは別に、返済できるシステム。
繰り上げ返済をする前提で、40年、50年ローンを組むということです。
これをすることにより、お借入金額も増やすこともできてしまいます。
年収の〇倍というザックリした目安はありますが
ここではやめておきましょうw
本日は、事前審査が少し変わりつつあるお話をしました。
1カ月前に働いていましたが、今は働いていないけど
借りられますか?というのは、借りられません…
そこはやっぱり、働いてからにしましょう。
というのは変わりませんけどね。
難しいお話を最後までご覧頂き、ありがとうございました。
では、次回ブログもお楽しみに~!